1 / 5
La Banque du Canada analyse l’effet des taux sur le logement
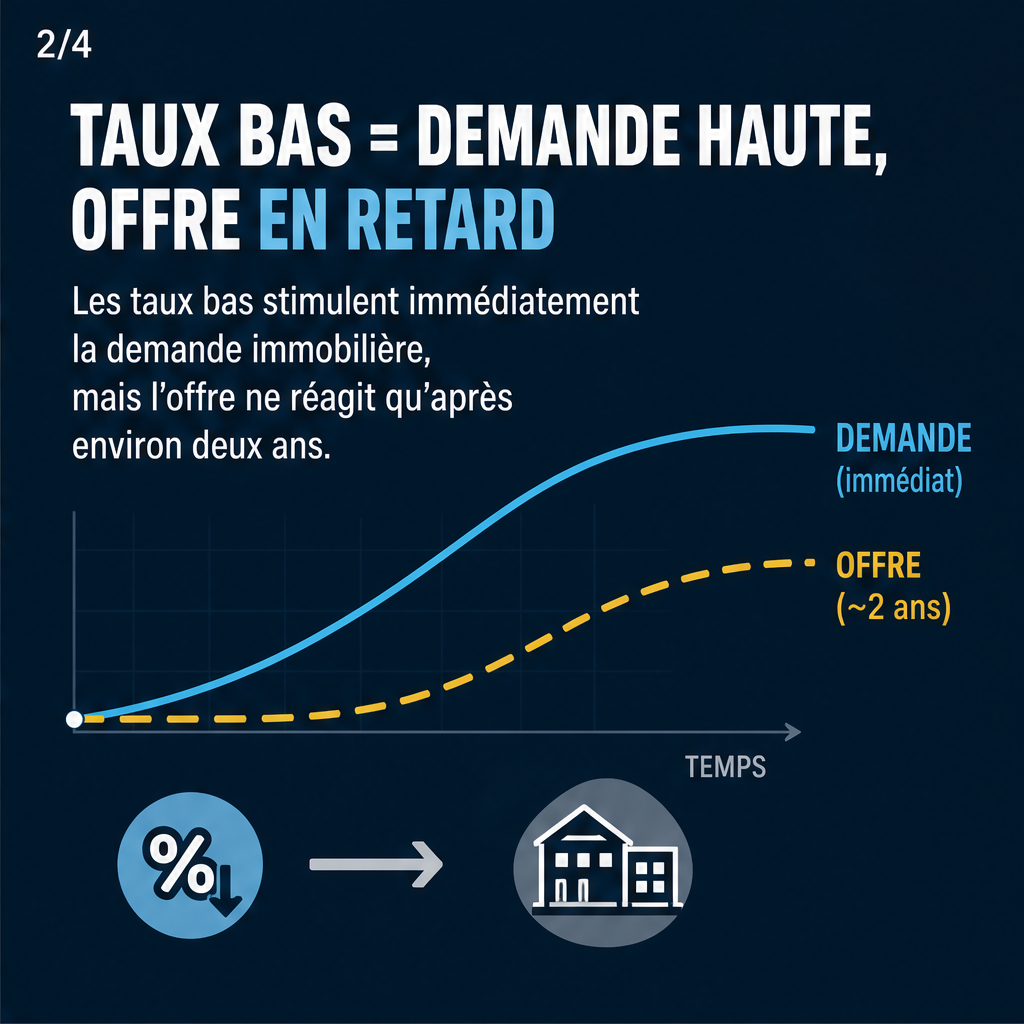
Une étude de la Banque du Canada révèle que des taux d’intérêt bas stimulent immédiatement la demande immobilière, mais que l’offre ne réagit qu’après environ deux ans. Un financement moins cher fait grimper les prix des logements et incite les promoteurs à construire, mais la politique monétaire ne peut pas améliorer l’accessibilité au logement et risque même de l’aggraver en période de marché du travail solide. L’offre suit la demande, rendant improbable un excédent, tandis que la hausse des coûts des matériaux maintient les dépenses de construction élevées. La politique monétaire n’est donc pas un outil efficace pour corriger les déséquilibres du marché immobilier.